Zahlungsziel 30 Tage: was auf der Rechnung steht, was das Gesetz sagt und wann Sie Nein sagen
Zahlungsziel auf der Rechnung: was 30 Tage netto bedeuten, ab wann Verzug eintritt, was Skonto wirklich kostet und welche Frist Sie vereinbaren sollten.
Unterschreiben Sie ein Dokument und prüfen Sie den Nachweis selbst.
Jetzt startenWas ein Zahlungsziel von 30 Tagen auf der Rechnung bedeutet
Ein Zahlungsziel von 30 Tagen heißt: Der volle Rechnungsbetrag ist 30 Kalendertage nach dem Rechnungsdatum fällig. Nicht 30 Tage nach Lieferung, nicht 30 Tage, nachdem der Kunde die Mail geöffnet hat, und nicht 30 Werktage. "Netto" steht für den vollen Betrag ohne Abzug, "30" ist die Zahl der Tage. Das ist die ganze Definition, und die meiste Verwirrung entsteht, weil in zwei Wörter mehr hineingelesen wird, als drinsteht.
Was ein Zahlungsziel wirklich ist: ein kurzfristiger Kredit. Sie haben geliefert, der Kunde hat die Leistung, und Sie warten einen Monat auf das Geld. Konzerne behandeln diesen Monat als kostenloses Betriebskapital, deshalb drängt ihr Einkauf auf 45, 60 oder 90 Tage, wo immer es geht. Freelancer und kleine Lieferanten akzeptieren 30 Tage, weil es "üblich" ist, ohne zu merken, dass üblich nicht dasselbe ist wie günstig.
So zählen Sie die 30 Tage
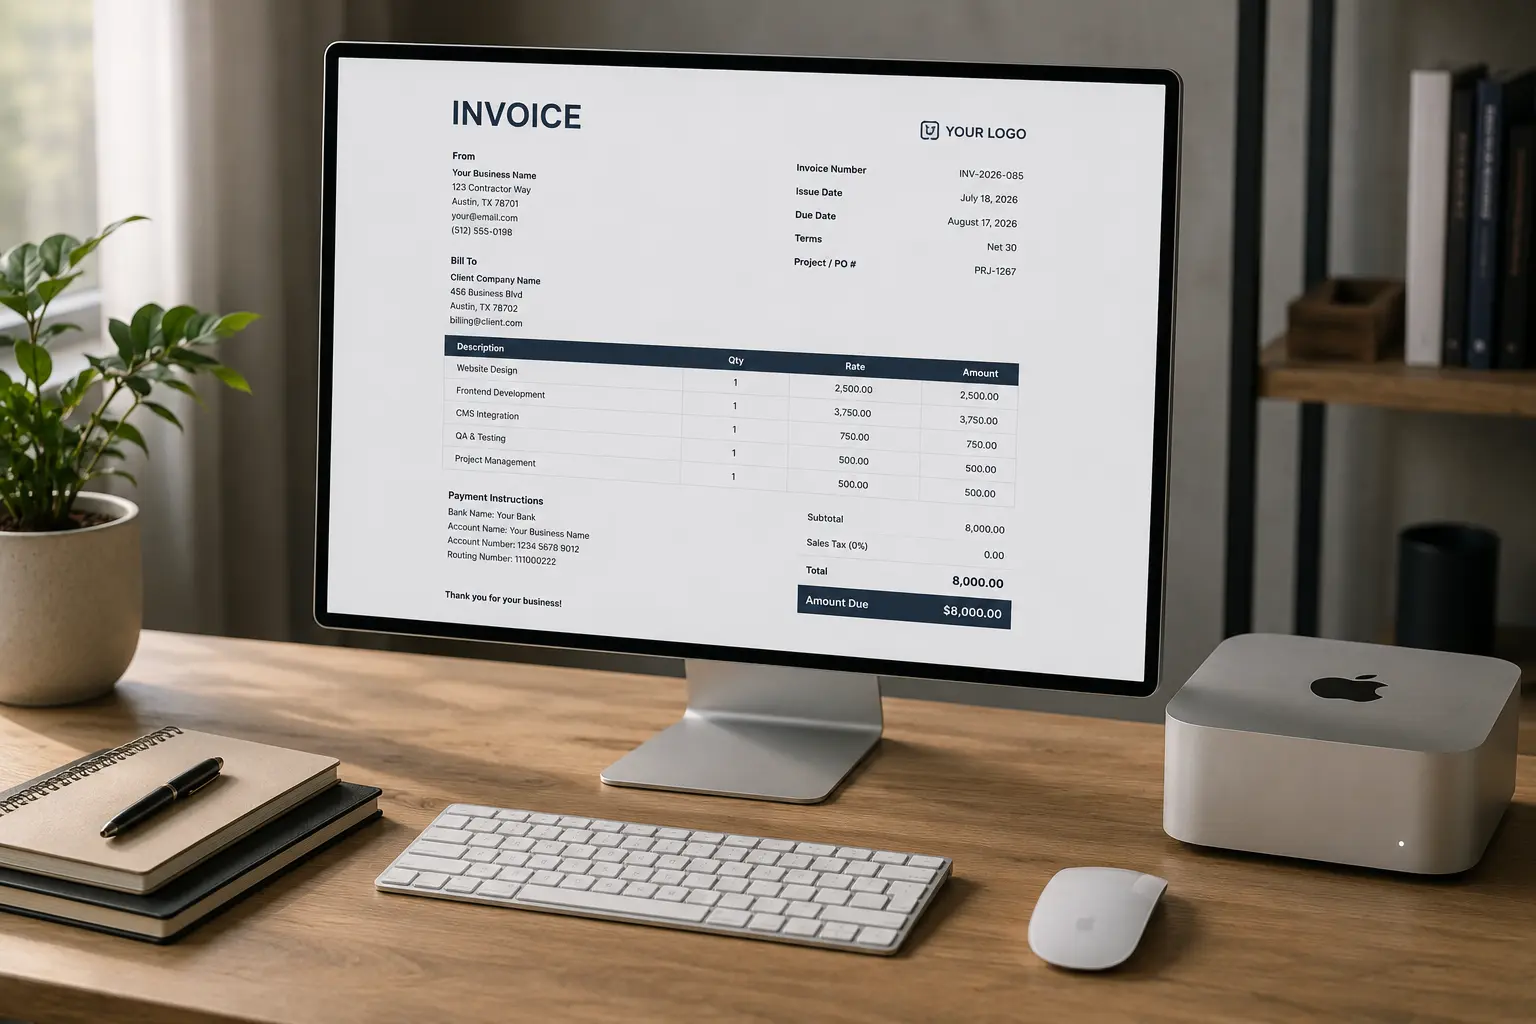
Tag null ist das Rechnungsdatum, das auf dem Dokument steht. Eine Rechnung vom 3. Oktober ist am 2. November fällig. Haben Sie sie am 3. verschickt, aber auf den 1. datiert, läuft die Frist seit dem 1. Zwei Fristen laufen dabei nebeneinander: Ihr Zahlungsziel ab Rechnungsdatum und die gesetzliche Verzugsfrist, die erst mit Fälligkeit und Zugang der Rechnung beginnt. Wer ein Zahlungsziel "ab Wareneingang" oder "30 Tage nach Monatsende" schreibt, verschiebt den Start. Sagen Sie, welchen Start Sie meinen. Unser Leitfaden zur Rechnungsvorlage für Auftragnehmer zeigt, wo Datum und Zahlungsziel auf dem Dokument stehen; hier geht es darum, dass das Datum die eigentliche Bedingung ist.
Kalendertage, nicht Werktage, mit einer deutschen Besonderheit
Ein Zahlungsziel zählt Wochenenden und Feiertage mit. Was die meisten Ratgeber verschweigen: Fällt der letzte Tag der Frist auf einen Samstag, Sonntag oder Feiertag, tritt nach § 193 BGB der nächste Werktag an seine Stelle. Der Kunde darf also am Montag zahlen, ohne in Verzug zu sein. Das ist anders als im US-Recht, wo der Samstag Samstag bleibt, und es ist ein Grund mehr, ein Kalenderdatum auf die Rechnung zu schreiben, das ohnehin auf einen Werktag fällt.
Sofort, 14 Tage, 30 Tage, 60 Tage: die üblichen Zahlungsziele im Vergleich
Jedes Zahlungsziel ist dasselbe Instrument mit einer anderen Zahl darauf. Verglichen wird also, wer den Kredit trägt und wie lange. So stehen die gängigen Fristen aus Sicht des Lieferanten nebeneinander.
Übliche Zahlungsziele und was sie für den Lieferanten bedeuten
| Zahlungsziel | Wann das Geld fällig ist | Wer es typischerweise nutzt | Was es für den Lieferanten heißt |
|---|---|---|---|
Zahlbar sofort ohne Abzug | Mit Zugang der Rechnung | Kleinaufträge, Neukunden, Handel, Eilaufträge | Kein Kredit. Das schnellste Geld, aber der Zugang ist schwer zu beweisen |
14 Tage netto | 14 Kalendertage nach Rechnungsdatum | Freelancer, Agenturen, Dienstleistungen | Halber Kredit gegenüber 30 Tagen; wirkt trotzdem professionell |
30 Tage netto | 30 Kalendertage nach Rechnungsdatum | Der Standard im deutschen B2B-Geschäft | Ein Monat Kredit pro Rechnung; die Frist, die jede Buchhaltung erwartet |
10 Tage 2 % Skonto, 30 Tage netto | 2 % Abzug binnen 10 Tagen, voller Betrag bei 30 | Handel, Großhandel, jeder mit Marge für Tempo | Kauft Tempo zu einem bekannten Preis (die Rechnung dazu im nächsten Abschnitt) |
45 Tage netto | 45 Kalendertage nach Rechnungsdatum | Mittelständische Einkäufer, die von 60 herunterhandeln | Selten die Idee des Lieferanten; ein Kompromiss |
60 Tage netto | 60 Kalendertage nach Rechnungsdatum | Konzerne, Handelsketten | Zwei Monate Kredit; ab hier braucht es nach § 271a BGB eine ausdrückliche Vereinbarung |
30 Tage nach Monatsende | 30 Tage nach dem Ende des Rechnungsmonats | Großhandel mit Sammelrechnungen | Bis zu 61 Tage Kredit, je nach Rechnungsdatum |
Was die Tabelle nicht zeigt
Zwei Dinge. Erstens verrät die Zahl, die ein Kunde fordert, wie er das Geschäft sieht: Wer mit 60 Tagen eröffnet, sieht in Ihnen einen Lieferanten, keinen Partner, und das sollten Sie wissen, bevor Sie den Preis nennen. Zweitens verschiebt sich jede Frist in der Praxis. Aus 30 Tagen im Vertrag werden 45 Tage auf dem Konto, sobald die Rechnung in einer Freigabeschleife hängt. Deshalb ist die Frage nie nur, welches Zahlungsziel Sie schreiben, sondern was Sie tun, wenn es verstreicht.
Monatsende, Wareneingang und andere Varianten
"30 Tage nach Monatsende" bedeutet: 30 Tage nach dem letzten Tag des Rechnungsmonats, also ist jede Oktoberrechnung am 30. November fällig, egal ob sie am 1. oder am 31. Oktober ausgestellt wurde. "30 Tage ab Wareneingang" startet mit der Lieferung, nicht mit der Rechnung. Der Großhandel nutzt solche Varianten, weil er Rechnungen bündelt. Als Dienstleister wollen Sie sie fast nie: Sie schenken dem Kunden Tage und handeln sich Unklarheit über den Fristbeginn ein.
Skonto berechnen: was 2 % für 10 Tage wirklich kosten
"2 % Skonto bei Zahlung innerhalb von 10 Tagen, 30 Tage netto" heißt: Der Kunde darf 2 % abziehen, wenn er binnen 10 Tagen zahlt; sonst ist der volle Betrag bei 30 Tagen fällig. Das sieht nach einer kleinen Höflichkeit aus. Ist es nicht. Sie zahlen 2 % der Rechnung dafür, das Geld 20 Tage früher zu haben, und aufs Jahr gerechnet ist das eine der teuersten Finanzierungen, die ein kleines Unternehmen anbieten kann.
Die Formel ist kurz: Skonto ÷ (1 minus Skonto) × 365 ÷ gesparte Tage. Für 2 % bei 10 Tagen und 30 Tagen netto ergibt das 0,02 ÷ 0,98 × 365 ÷ 20 = 37,2 % pro Jahr. Anders gesagt: Ein Kunde, der das Skonto liegen lässt und am 30. Tag zahlt, leiht sich bei Ihnen Geld zu 37 % Jahreszins, und ein Kunde, der es zieht, berechnet Ihnen 37 % für einen 20-Tage-Kredit. Die Zahl ist von beiden Seiten dieselbe. Genau deshalb ziehen die meisten Finanzchefs mit funktionierender Buchhaltung das Skonto, und genau deshalb sind 2 % "Entgegenkommen" auf einer Rechnung über 50.000 € 1.000 €, die Sie für knapp drei Wochen Tempo hergeben.
Wann 37 % trotzdem der richtige Preis sind
Es kann sein. Wenn die Alternative Factoring ist oder eine Kreditlinie, die Sie nicht haben, schlägt 2 % für Gewissheit alles andere. Was nicht in Ordnung ist: Skonto aus Gewohnheit anzubieten, jedem Kunden, auf jeder Rechnung. Bieten Sie es dort an, wo der Zahlungszeitpunkt Ihnen etwas wert ist und der Kunde tatsächlich früh zahlt. Streichen Sie es überall sonst, und drucken Sie es nie auf eine Rechnung, deren Vertrag es nicht kennt: Ein Skonto, das der Kunde nicht unterschrieben hat, ist ein Preisnachlass, den Sie nicht zurückholen können.
Was ein Skonto den Lieferanten kostet, als Jahreszins
Jede Skontobedingung umgerechnet in einen Jahreszins nach der Formel Skonto ÷ (1 minus Skonto) × 365 ÷ gesparte Tage. Lesen Sie es als den Preis, den Sie für frühes Geld zahlen, oder als den Zins, den der Kunde fürs Warten zahlt.
1 % für 20 Tage Vorsprung: 0,01 ÷ 0,99 × 365 ÷ 20.
Die häufigste Skontobedingung. 2 % für 20 Tage Tempo.
Dieselben 2 %, aber der Kunde spart Ihnen 35 statt 20 Tage.
Dieselben 2 % auf 50 gesparte Tage; die günstigste der gängigen Bedingungen.
3 % für 20 Tage: 0,03 ÷ 0,97 × 365 ÷ 20.
Je kürzer der Abstand zwischen Skontofrist und Zahlungsziel, desto teurer das Skonto. 2 % bei 60 Tagen Ziel kosten den Lieferanten weniger als die Hälfte von 2 % bei 30 Tagen.
Skonto vorher durchrechnen, nicht hinterher
1 % bei 10 Tagen und 30 Tagen netto kosten 18,4 % im Jahr, 2 % kosten 37,2 %, 3 % kosten 56,4 %. Würden Sie zu diesem Zins keinen Kredit aufnehmen, dann bieten Sie zu diesem Zins auch kein Skonto an. Ein kleinerer Abzug bei längerem Ziel, etwa 2 % bei 60 Tagen mit 14,9 %, ist meist der bessere Tausch, wenn ein Kunde beides will.
Auf einer Rechnung mit Skonto zählen zwei Daten: Tag 10, an dem das Skonto endet, und Tag 30, an dem der Kredit endet.
Was ein Zahlungsziel von 30 Tagen Sie als Lieferant kostet
Die offensichtlichen Kosten sind Zeit. Die Arbeit ist getan, das Geld kommt einen Monat später, also legt jeder Kunde mit 30 Tagen Ziel einen Monat Ihrer Kosten auf die Liquidität, die Sie vorhalten müssen. Ein Studio, das monatlich 30.000 € auf 30 Tage fakturiert, finanziert dauerhaft 30.000 € des Betriebs seiner Kunden. Das ist die Arithmetik selbst dann, wenn alle pünktlich zahlen.
Es zahlen nicht alle pünktlich. Aus 30 Tagen auf dem Papier werden erfahrungsgemäß 40 bis 45 Tage auf dem Konto, und eine Rechnung, die über 60 Tage hinausrutscht, hat eine reale Chance, nie anzukommen. Ab diesem Punkt verwalten Sie keine Forderungen mehr, sondern entscheiden, ob Sie den Kunden in Verzug setzen und mahnen wollen.
Dann die leiseren Kosten. Nachfassen: Jede überfällige Rechnung ist eine Mail, ein Anruf und ein "kurze Nachfrage", die Sie lieber nicht schreiben würden. Klumpenrisiko: Ein großer Kunde mit 60 Tagen Ziel zieht mehr Geld aus einem kleinen Unternehmen, als fünf Kunden mit 14 Tagen hineinbringen. Und die Skontofalle aus dem vorigen Abschnitt, in der das Werkzeug zum Beschleunigen wie ein Kredit bepreist ist, den Sie nie unterschreiben würden.
30 oder 45 Tage: ist länger jemals besser?
Nein. Für den Lieferanten ist eine längere Frist immer ein Zugeständnis, und die Frage lautet, was Sie dafür bekommen. 45 Tage sind meist die Gegenforderung eines Einkäufers auf Ihre 30, und der Fehler ist, die Tage als Verhandlungsmasse zu behandeln. Verhandeln Sie stattdessen den Preis: 45 Tage zu einem höheren Satz, oder 30 Tage mit Skonto für den Kunden, der lieber früh zahlt. Tage sind die Variable des Kunden. Geld ist Ihre.
Wo das Zahlungsziel schiefgeht
Die vereinbarte Frist und der Tag, an dem das Geld landet, sind zwei verschiedene Zahlen. Messen Sie die Außenstandsdauer je Kunde, nicht als Durchschnitt: Ein Portfolio mit 38 Tagen kann einen Kunden mit 75 verstecken. Dessen Bedingungen verhandeln Sie neu, nicht die aller.
Was das Gesetz vorgibt: §§ 271, 271a, 286 und 288 BGB
Anders als in den USA schweigt das deutsche Recht nicht. Ohne Vereinbarung ist eine Rechnung sofort fällig (§ 271 BGB); "30 Tage" sind also nie das Gesetz, sondern immer Ihr Zugeständnis. Danach greifen vier Regeln, die jeder Lieferant kennen sollte:
- Verzug ohne Mahnung. Ein Geschäftskunde ist spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug (§ 286 Abs. 3 BGB). Bei Verbrauchern gilt das nur, wenn die Rechnung ausdrücklich darauf hinweist.
- Verzugszinsen und Pauschale. Ab Verzug schuldet ein Geschäftskunde Zinsen von neun Prozentpunkten über dem Basiszinssatz und zusätzlich eine Pauschale von 40 Euro (§ 288 Abs. 2 und 5 BGB). Den Basiszinssatz veröffentlicht die Bundesbank halbjährlich; seit dem 1. Juli 2026 liegt er bei 1,52 %, der Verzugszins zwischen Unternehmen damit bei 10,52 %.
- Die 60-Tage-Grenze. Ein Zahlungsziel über 60 Tage ist nur wirksam, wenn es ausdrücklich vereinbart und für Sie nicht grob unbillig ist; gegenüber öffentlichen Auftraggebern liegt die Grenze bei 30 Tagen (§ 271a BGB). Beide Regeln setzen die EU-Richtlinie 2011/7 um, die dieselben Fristen in jedem Mitgliedstaat vorschreibt.
- Der Rest ist Vertrag. Skonto, Abschläge, Fristbeginn, Aussetzung der Arbeit bei Verzug: Nichts davon steht im Gesetz, alles davon gehört in Ihre Vereinbarung.
Was ein Zahlungsziel von 90 Tagen vom Großkunden bedeutet
Dass es angreifbar ist. Ein Konzern kann 90 Tage verlangen; Sie können auf § 271a BGB zeigen, und die Forderung schrumpft meist. Wirksam wird sie nur, wenn Sie ausdrücklich zustimmen und die Frist Sie nicht grob unbillig belastet, und ein Lieferant, der 90 Tage vorfinanzieren muss, hat gute Argumente, dass sie es tut. Amerikanische Kunden haben diese Grenze nicht: Dort gilt zwischen Unternehmen nur, was im Vertrag steht. Was uns zurück zum Aufschreiben bringt.
Gesetzliche Fristen, wenn der Vertrag schweigt
Tage, die ein Schuldner nach den genannten Vorschriften hat, wenn keine Frist vereinbart ist. In Deutschland ist die Forderung ohne Vereinbarung sofort fällig; die 30 Tage sind die Frist bis zum Verzug.
Nach Fälligkeit und Zugang der Rechnung; bei Verbrauchern nur mit Hinweis auf der Rechnung.
Längere Fristen nur ausdrücklich und sachlich gerechtfertigt; über 60 Tage unwirksam.
Darüber nur ausdrücklich vereinbart und nicht grob unbillig.
Zinsen: Referenzzinssatz plus mindestens 8 Prozentpunkte, dazu 40 Euro Pauschale.
Late Payment of Commercial Debts Act: 30 Tage nach Rechnung oder Lieferung, 8 % über dem Leitzins.
5 CFR 1315.4: 30 Tage nach Eingang einer ordnungsgemäßen Rechnung; zwischen Privatunternehmen gibt es keine gesetzliche Frist.
30 Tage sind fast überall die gesetzliche Untergrenze, wo überhaupt eine steht. Die 60 Tage sind in der EU die Obergrenze für Vereinbarungen, nicht die Norm.
Verzugszinsen berechnen: die Formel
Rechnungsbetrag × (Basiszinssatz + 9 Prozentpunkte) ÷ 365 × Verzugstage. Bei 10.000 €, 1,52 % Basiszins und 30 Tagen Verzug: 10.000 × 10,52 % ÷ 365 × 30 = 86,47 €, plus 40 € Pauschale. Der Zins ist gesetzlich, die Klausel auf der Rechnung erspart Ihnen trotzdem die Diskussion.
Zahlungsziel formulieren: so steht es auf der Rechnung und im Vertrag
Zahlungsbedingungen leben an zwei Orten, und die Reihenfolge zählt: zuerst der Vertrag, dann die Rechnung. Die Rechnung wiederholt, was im Vertrag schon steht, sodass ein Kunde, der ein Fälligkeitsdatum bestreitet, etwas bestreitet, das er unterschrieben hat, nicht etwas, das Sie später getippt haben. Schweigt Ihr Vertrag zur Zahlung, ist die Rechnung ein Vorschlag, und im Streit ist ein Vorschlag ungefähr so viel wert, wie der Ausdruck gekostet hat.
Formulierungen, die halten
Nutzen Sie alle fünf Teile, in dieser Reihenfolge:
- Frist und Fristbeginn. "Zahlbar innerhalb von 30 Tagen ab Rechnungsdatum ohne Abzug." Nicht nur "30 Tage netto". Über den Beginn wird gestritten, nicht über die Zahl.
- Das Datum. "Fällig am 2. November 2026." Ein Kalenderdatum auf der Rechnung beendet die Zählerei, bevor sie anfängt.
- Die Folge. "Bei Zahlungsverzug berechnen wir Verzugszinsen in Höhe von 9 Prozentpunkten über dem Basiszinssatz (§ 288 BGB)." Nennen Sie Satz und Beginn. "Es können Mahngebühren anfallen" ist keine Bedingung.
- Das Skonto, falls Sie eines geben. "2 % Skonto bei Zahlung innerhalb von 10 Tagen ab Rechnungsdatum." Nur dort, wo die Rechnung oben sagt, dass es sich lohnt.
- Der Zahlweg. IBAN, Verwendungszweck, gegebenenfalls Karte oder PayPal, und wer Rückfragen beantwortet. Ein Kunde, der nach Ihrer IBAN fragen muss, zahlt eine Woche später.
Der Vertrag braucht dieselbe Klausel plus zwei Dinge, die die Rechnung nicht tragen kann: was als Lieferung oder Abnahme gilt (der Fristbeginn bei Meilensteinen) und was am 31. Tag passiert, ob Zinsen, Aussetzung der Arbeit oder beides. Im Vertrag entstehen die Bedingungen; die Rechnung wiederholt sie nur. Und sichern Sie die beiden Daten, an denen die Frist hängt: Verschicken Sie die Rechnung über einen Kanal, der den Zugang protokolliert, und lassen Sie den unterschriebenen Vertrag den Zeitstempel der Abnahme tragen. Unser Leitfaden zur automatisierten Abrechnung nach der E-Signatur beschreibt die Einrichtung.
Noch besser: Verbinden Sie beides. Wird die Rechnung aus dem unterschriebenen Vertrag erzeugt, können die Bedingungen nicht auseinanderlaufen: vertragsgebundene Zahlungen stellen die Rechnung mit derselben Frist, demselben Zinssatz und demselben Fälligkeitsdatum aus, das der Kunde bereits unterschrieben hat, und für die Kreditorenbuchhaltung bleibt nichts zu "klären".
Machen Sie das Fälligkeitsdatum zum Teil der Unterschrift
Chaindoc erzeugt die Rechnung aus dem unterschriebenen Vertrag: Zahlungsziel, Fälligkeitsdatum und Verzugsklausel, denen der Kunde zugestimmt hat, sind genau die, die ihm berechnet werden, mit zeitgestempeltem Nachweis der Zustimmung.
Vertragsgebundene Zahlungen ansehenLieferantenkredit: dieselbe Frist aus Sicht des Einkäufers
Aus Sicht des Kunden ist ein Zahlungsziel ein Lieferantenkredit: Er kauft auf Rechnung und zahlt in 30 Tagen, ohne Bank und ohne Zinsen, solange er pünktlich ist. Bürobedarf, Verpackung und Druck laufen in Deutschland fast durchgehend so, und für ein junges Unternehmen ist der Lieferant, der als Erster "auf Rechnung" liefert, oft der erste Kredit überhaupt.
Es ist dasselbe Instrument vom anderen Stuhl aus. Für den Lieferanten ist der Lieferantenkredit ein Verkaufswerkzeug: Ein Kunde mit offenem Konto bestellt dort nach, wo man ihm schon vertraut. Für den Einkäufer ist es kurzfristiger Kredit, der nichts kostet, solange er pünktlich zahlt, und leise viel kostet, wenn nicht, weil Auskunfteien Zahlungserfahrungen sammeln und eine verspätete Zahlung in der Bonitätsakte des Unternehmens landet.
Zwei Dinge, die ein Einkäufer vorher prüfen sollte: ob der Lieferant Skonto anbietet, denn dann ist pünktliches Zahlen bares Geld, und ob Mindestbestellwert oder Kontoführungsgebühren anfallen, denn "kostenloser Kredit" hinter einer Jahresgebühr ist ein Kredit mit Zins. Sind Sie der Lieferant, der auf Rechnung liefert, gilt das Spiegelbild: Bonitätsprüfung, ein Limit und ein unterschriebener Rahmenvertrag, der Frist, Zins und den 31. Tag regelt.
Ein Lieferantenkredit ist Bonitätsprüfung im Gewand einer Gefälligkeit: Der Lieferant entscheidet über das Limit, der Kunde darüber, ob er es verdient.
Die Lieferantenversion des Kundenkontos
Einem neuen Kunden 30 Tage Ziel einzuräumen ist keine Großzügigkeit, sondern Kreditvergabe. Setzen Sie ein Limit, dessen Verlust Sie verkraften, schreiben Sie die Bedingungen in einen unterschriebenen Rahmenvertrag, und prüfen Sie das Limit nach drei pünktlichen Rechnungen neu, nicht vorher.
Wann Sie 30 Tage ablehnen sollten, und was Sie stattdessen anbieten
30 Tage sind ein guter Standard bei einem Kunden, der Sie schon bezahlt hat. Bei allen anderen sind sie ein schlechter, und der Weg, sie ohne Streit abzulehnen, ist ein konkretes Gegenangebot.
- Neukunde, egal welcher Größe: 50 % Anzahlung bei Unterschrift, Rest 14 Tage nach Lieferung. Die Anzahlung ist die Bonitätsprüfung. Eine Proformarechnung fordert sie an, ohne vor der Leistung ein Steuerdokument zu erzeugen.
- Kleine Rechnungen bis etwa tausend Euro: zahlbar sofort, per Karte oder Überweisung. 30 Tage Kredit auf 400 € kosten den Kunden nichts und Sie eine Buchung.
- Festpreisprojekte: Abschlagsrechnungen je Meilenstein, fällig 14 Tage nach Abnahme, mit der Abnahme im Vertrag definiert.
- Großkunden, die 60 oder 90 Tage verlangen: annehmen und einpreisen. Eine Frist ist ein Kredit, und ein Kredit hat einen Zins. Rechnen Sie ihn ins Angebot, statt ihn zu schlucken, oder bieten Sie Skonto bei 60 Tagen, wenn Ihnen das Geld lieber ist als die Marge.
- Wer "30 Tage nach Rechnungsfreigabe" will: nein. Die Freigabe ist kein Datum, das Sie kontrollieren, und eine Frist, die mit der Entscheidung des Kunden beginnt, ist keine Frist.
Das Muster hinter allen fünf: Verkürzen Sie die Zeit zwischen Arbeit und Geld bei denen, die Sie noch nicht kennen, und verkaufen Sie die Zeit an die, die dafür zahlen können. 30 Tage bleiben für die Mitte, die Kunden, die sich einen Monat verdient haben. Das ist keine Regel gegen ein Zahlungsziel von 30 Tagen. Es ist der Grund, warum es erfunden wurde.
Quellen
Die Dokumente, auf denen dieser Artikel steht, in der Reihenfolge, in der der Text sich auf sie stützt. Gesetze verlinken auf den amtlichen Text, nicht auf eine Zusammenfassung.
- 1.§ 271 BGB — Leistungszeit · gesetze-im-internet.deOhne Vereinbarung sofort fällig.
- 2.§ 286 BGB — Verzug des Schuldners · gesetze-im-internet.deAbsatz 3: Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung.
- 3.§ 288 BGB — Verzugszinsen und sonstiger Verzugsschaden · gesetze-im-internet.deAbsatz 2: neun Prozentpunkte über dem Basiszinssatz; Absatz 5: Pauschale von 40 Euro.
- 4.§ 271a BGB — Vereinbarungen über Zahlungs-, Überprüfungs- oder Abnahmefristen · gesetze-im-internet.de60-Tage-Grenze; 30 Tage bei öffentlichen Auftraggebern.
- 5.§ 193 BGB — Sonn- und Feiertag; Sonnabend · gesetze-im-internet.deFällt der letzte Tag der Frist auf Samstag, Sonntag oder Feiertag, gilt der nächste Werktag.
- 6.Basiszinssatz nach § 247 BGB · Deutsche Bundesbank1,52 % seit dem 1. Juli 2026; Grundlage der Verzugszinsrechnung im Text.
- 7.Richtlinie 2011/7/EU zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr · EUR-LexArtikel 3: 30 Tage ohne Vereinbarung, 60 Tage Obergrenze; Artikel 6: 40 Euro.
- 8.Late commercial payments: charging interest and debt recovery · GOV.UKBritische Fristen und der Zinssatz von 8 % über dem Leitzins.
- 9.5 CFR § 1315.4 — Prompt payment standards · Cornell Legal Information Institute30 Tage für US-Bundesbehörden; zwischen Privatunternehmen keine gesetzliche Frist.
Häufig gestellte Fragen
Antworten auf die wichtigsten Fragen zu Chaindoc und sicheren Dokumenten-Workflows.
Der volle Rechnungsbetrag ist 30 Kalendertage nach dem Rechnungsdatum fällig, ohne Abzug. Das Rechnungsdatum startet die Frist, nicht das Lieferdatum, sofern die Rechnung keinen anderen Beginn nennt, etwa Wareneingang oder Monatsende. Ohne jede Vereinbarung wäre die Rechnung nach § 271 BGB sofort fällig; die 30 Tage sind also ein Kredit, den Sie einräumen.
Ja, gezählt werden Kalendertage. Fällt der letzte Tag der Frist aber auf einen Samstag, Sonntag oder gesetzlichen Feiertag, tritt nach § 193 BGB der nächste Werktag an seine Stelle. Der Kunde darf dann am Montag zahlen, ohne in Verzug zu geraten. Schreiben Sie deshalb ein Kalenderdatum auf die Rechnung, das auf einen Werktag fällt.
Rechnungsdatum plus 30 Tage. Eine Rechnung vom 3. Oktober ist am 2. November fällig, eine vom 15. Januar am 14. Februar. Bei "30 Tage nach Monatsende" zählen Sie ab dem letzten Tag des Rechnungsmonats, sodass jede Oktoberrechnung am 30. November fällig ist. Drucken Sie das Datum auf die Rechnung, damit niemand zählen muss, und benennen Sie den Fristbeginn im Vertrag, damit niemand darüber streiten kann.
Aufs Jahr gerechnet 37,2 %: 0,02 ÷ 0,98 × 365 ÷ 20. Ein Kunde, der das Skonto zieht, berechnet Ihnen diesen Zins für 20 Tage Vorsprung; ein Kunde, der es liegen lässt, leiht sich Ihr Geld zu diesem Satz. Deshalb ziehen Einkäufer mit Liquidität fast immer. Bieten Sie Skonto nur an, wo Ihnen frühes Geld diesen Preis wert ist.
Ein Geschäftskunde ist spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug, auch ohne Mahnung (§ 286 Abs. 3 BGB). Ab dann schuldet er neun Prozentpunkte über dem Basiszinssatz, seit dem 1. Juli 2026 also 10,52 %, plus eine Pauschale von 40 Euro (§ 288 BGB). Bei Verbrauchern gilt die 30-Tage-Regel nur, wenn die Rechnung ausdrücklich darauf hinweist, und der Zins liegt bei fünf Prozentpunkten über dem Basiszins.
Weitere Leitfäden zu E-Signaturen und Blockchain
Praxisnahe Leitfäden zu elektronischen Signaturen, Blockchain-Audit-Trails und sicherer Dokumentenverwaltung — passend zum gerade gelesenen Artikel.