Prazo de pagamento de 30 dias: a conta, a lei e quando dizer não
Prazo de pagamento de 30 dias: como contar os dias, o que a lei diz sobre multa e juros entre empresas, quanto custa o desconto antecipado e quando recusar.
Assine um documento e verifique o registro você mesmo.
Começar agoraO que significa um prazo de pagamento de 30 dias
Prazo de pagamento de 30 dias significa que o valor total da fatura vence 30 dias corridos depois da data da fatura. Não 30 dias depois da entrega, não 30 dias depois de o cliente abrir o e-mail, e não 30 dias úteis. Em inglês se escreve "net 30": "net" pelo valor integral, sem desconto, e "30" pelo número de dias. Essa é a definição inteira, e quase toda a confusão vem de ler em duas palavras mais do que elas dizem.
O que um prazo de pagamento realmente é: um empréstimo de curto prazo. Você entregou, o cliente tem o trabalho, e você aceitou esperar um mês pelo dinheiro. Empresas grandes tratam esse mês como capital de giro gratuito, e por isso o setor de compras delas pede 45, 60 ou 90 dias sempre que consegue. Prestadores e fornecedores pequenos aceitam 30 dias porque "é o padrão", sem notar que padrão não quer dizer barato.
Como contar os 30 dias
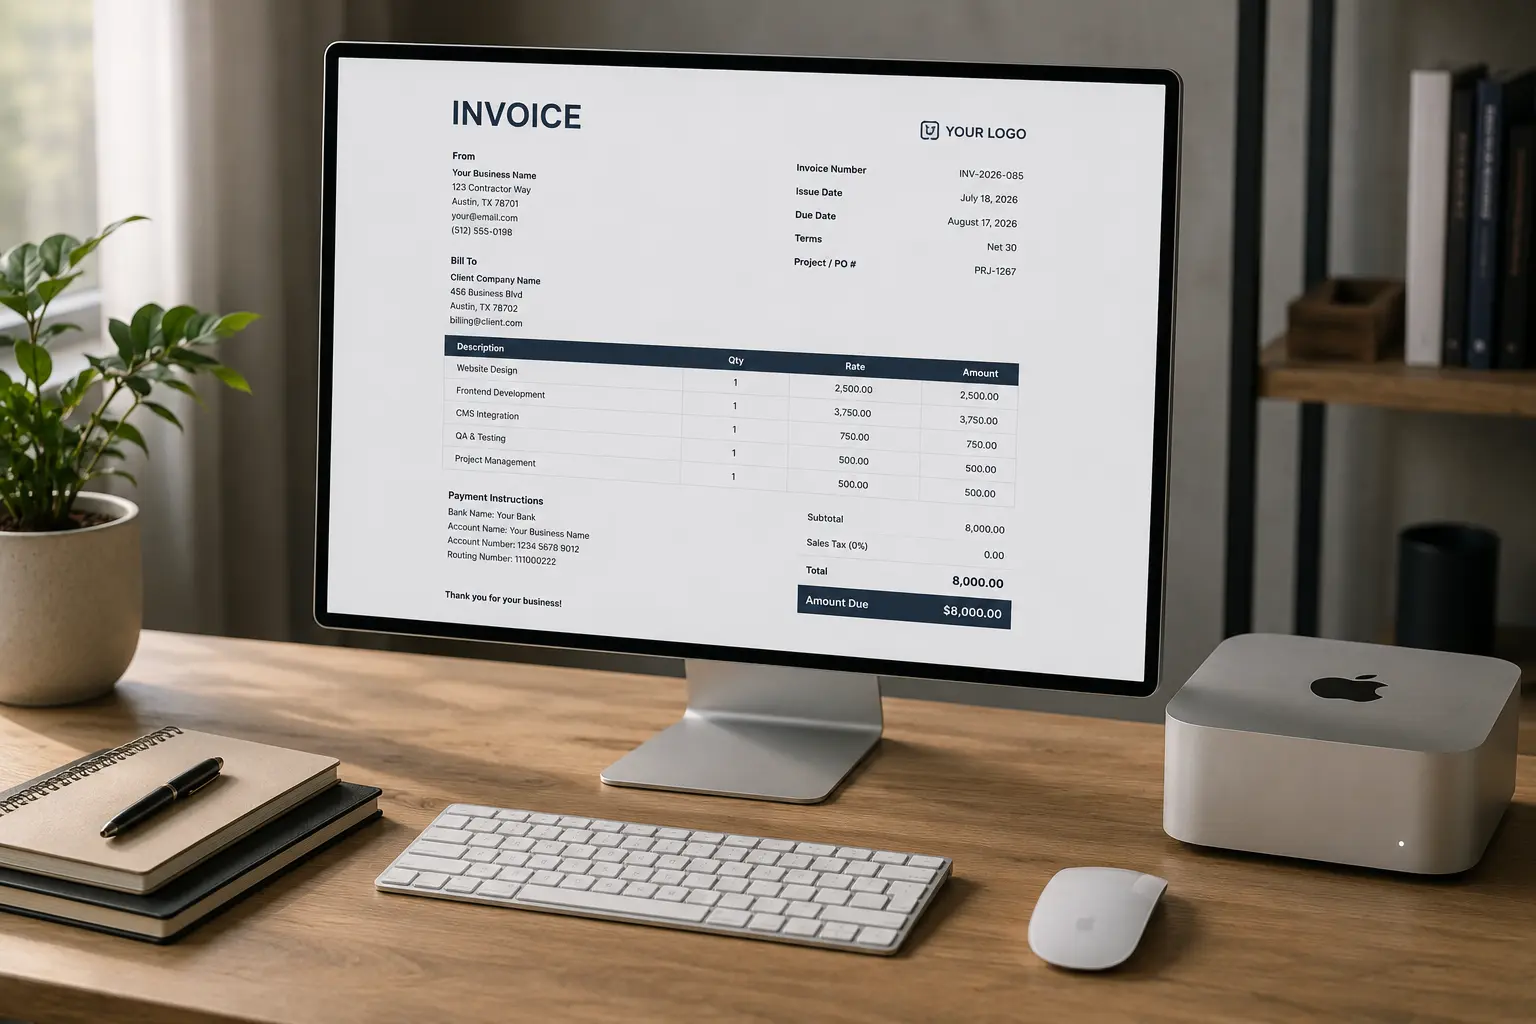
O dia zero é a data da fatura impressa no documento. Uma fatura de 3 de outubro vence em 2 de novembro. Se você enviou no dia 3 mas datou do dia 1º, o prazo corre desde o dia 1º. Algumas condições mudam o gatilho: "30 dias fora o mês" começa a contar no último dia do mês da fatura, e "30 dias da entrega" começa com a entrega, não com a fatura. Diga qual você quer. Nosso guia do modelo de fatura para prestadores mostra onde a data e o prazo ficam no documento; aqui o ponto é que a data é a condição.
Dias corridos, não dias úteis
Prazo de pagamento conta fins de semana e feriados. Nenhuma regra transforma isso em 30 dias úteis. O que os guias pulam: o que acontece quando o dia 30 cai num sábado. Nada o move; a fatura continua vencendo nesse dia, salvo cláusula em contrário, e na prática o cliente paga na segunda e ninguém discute. Se a diferença importa para você, escreva a regra: "Se o vencimento cair em fim de semana ou feriado, o pagamento vence no dia útil anterior." Anterior, não posterior. É uma escolha que só existe se estiver escrita.
À vista, 15, 30, 60 dias: os prazos comuns comparados
Todo prazo é o mesmo instrumento com um número diferente em cima, então a comparação é sobre quem carrega o crédito e por quanto tempo. É assim que os prazos comuns se alinham, do ponto de vista de quem vende.
Prazos de pagamento comuns e o que cada um significa para quem vende
| Prazo | Quando o dinheiro vence | Quem costuma usar | O que significa para quem vende |
|---|---|---|---|
À vista, no recebimento | No dia em que o cliente recebe a fatura | Trabalhos pequenos, clientes novos, varejo, urgências | Sem crédito. O dinheiro mais rápido e o mais difícil de cobrar, porque o recebimento é difícil de provar |
15 dias | 15 dias corridos após a data da fatura | Freelancers, agências, serviços | Metade do crédito de 30 dias; ainda soa profissional |
30 dias | 30 dias corridos após a data da fatura | O padrão de mercado entre empresas | Um mês de crédito por fatura; o prazo que todo setor de contas a pagar espera |
45 dias | 45 dias corridos após a data da fatura | Compradores médios negociando para baixo a partir de 60 | Raramente ideia de quem vende; um prazo de compromisso |
60 dias | 60 dias corridos após a data da fatura | Grandes empresas e varejo | Dois meses de crédito; você financia o capital de giro do cliente |
90 dias | 90 dias corridos após a data da fatura | Grandes redes, algumas cadeias industriais | Um trimestre de crédito; só viável com antecipação de recebíveis ou preço maior |
2% de desconto em 10 dias, líquido em 30 | 2% de desconto em 10 dias, valor integral em 30 | Distribuidores, atacadistas, quem tem margem para trocar por velocidade | Compra velocidade a um preço conhecido (a conta está na próxima seção) |
O que a tabela não mostra
Duas coisas. Primeiro, o número que o cliente pede diz como ele enxerga o negócio: quem abre com 60 dias vê você como fornecedor, não como parceiro, e isso é bom saber antes de fechar o preço. Segundo, prazo escorrega. Os 30 dias do contrato viram 45 no caixa assim que a fatura fica esperando aprovação, e a pergunta nunca é só que prazo você escreve, mas o que você faz quando ele passa.
PMR e PMP: os dois prazos que mostram quem financia quem
O prazo médio de recebimento (PMR) é quantos dias, em média, você espera pelo dinheiro; o prazo médio de pagamento (PMP) é quantos dias você leva para pagar seus fornecedores. Quando o PMR é maior que o PMP, você financia seus clientes com dinheiro que devia aos seus fornecedores, e a diferença sai do seu caixa. Um prestador com PMR de 45 dias e PMP de 15 vive um mês adiantado para todo mundo. Vale calcular os dois antes de aceitar mais prazo de alguém.
Desconto por pagamento antecipado: o que 2% em 10 dias custa de verdade
"2% de desconto em 10 dias, líquido em 30" significa que o cliente pode abater 2% se pagar em 10 dias; senão, o valor integral vence em 30. Parece uma pequena cortesia. Não é. Você paga 2% da fatura para receber o dinheiro 20 dias antes, e, anualizado, esse é um dos financiamentos mais caros que uma empresa pequena pode oferecer.
A fórmula cabe em uma linha: desconto ÷ (1 menos desconto) × 365 ÷ dias ganhos. Para 2% em 10 dias, líquido em 30, dá 0,02 ÷ 0,98 × 365 ÷ 20 = 37,2% ao ano. Em outras palavras, o cliente que deixa o desconto passar e paga no dia 30 está pegando dinheiro emprestado de você a 37% ao ano, e o cliente que aproveita cobra 37% por um empréstimo de 20 dias. O número é o mesmo das duas cadeiras, e é exatamente por isso que a maioria dos diretores financeiros com caixa aproveita, e por isso 2% de "gentileza" numa fatura de R$ 50.000 são R$ 1.000 entregues por menos de três semanas de velocidade.
Quando 37% ainda é o preço certo
Pode ser. Se a alternativa é antecipação de recebíveis ou uma linha de crédito que você não tem, pagar 2% pela certeza ganha de tudo. O que não está certo é oferecer o desconto por hábito, a todo cliente, em toda fatura. Ofereça onde a data do dinheiro importa para você e onde o cliente de fato paga cedo. Tire de todo o resto, e nunca imprima em uma fatura cujo contrato não prevê: desconto que o cliente não assinou é abatimento que você não consegue desfazer.
Quanto um desconto por antecipação custa a quem vende, em taxa anual
Cada condição de desconto convertida em taxa de juros anual pela fórmula desconto ÷ (1 menos desconto) × 365 ÷ dias ganhos. Leia como o que você paga para receber antes, ou como o que o cliente paga para esperar.
1% por 20 dias de adiantamento: 0,01 ÷ 0,99 × 365 ÷ 20.
A condição mais comum. 2% por 20 dias de velocidade.
Os mesmos 2%, mas o cliente adianta 35 dias em vez de 20.
Os mesmos 2% diluídos em 50 dias ganhos; a mais barata das condições comuns.
3% por 20 dias: 0,03 ÷ 0,97 × 365 ÷ 20.
Quanto menor a distância entre a janela de desconto e o vencimento, mais caro o desconto. 2% em 10 dias líquido em 60 custa a quem vende menos da metade dos mesmos 2% líquido em 30.
Faça a conta antes de imprimir
1% em 10 dias líquido em 30 custa 18,4% ao ano, 2% custa 37,2%, 3% custa 56,4%. Se você não tomaria empréstimo a essa taxa, não ofereça desconto a essa taxa. Um desconto menor com janela maior, por exemplo 2% líquido em 60 a 14,9%, costuma ser a troca melhor quando o cliente quer as duas coisas.
Numa fatura com desconto, duas datas importam: o dia 10, onde o desconto acaba, e o dia 30, onde o crédito acaba.
O que o prazo de 30 dias custa a quem vende
O custo óbvio é tempo. O trabalho está feito e o dinheiro chega um mês depois, então cada cliente a 30 dias soma um mês dos seus custos ao caixa que você precisa manter. Um estúdio que fatura R$ 30.000 por mês a 30 dias financia permanentemente R$ 30.000 da operação dos clientes. Essa é a aritmética mesmo quando todo mundo paga no dia.
Ninguém paga no dia. Os 30 dias do papel viram 40 ou 45 no banco, e uma fatura que passa dos 60 tem chance real de nunca chegar. A partir daí você não está mais administrando recebíveis: está decidindo se vale tratar como quebra de contrato e cobrar.
Depois vêm os custos silenciosos. Cobrar: cada fatura vencida é um e-mail, uma ligação e um "passando para lembrar" que você preferia não mandar. Concentração: um único cliente grande a 60 dias tira mais caixa de uma empresa pequena do que cinco clientes a 15 dias colocam. E a armadilha do desconto da seção anterior, em que a ferramenta para receber antes está precificada como um empréstimo que você nunca assinaria.
30 ou 45 dias: prazo mais longo é melhor alguma vez?
Não. Para quem vende, prazo mais longo é sempre uma concessão, e a pergunta é o que você recebe em troca. Os 45 dias costumam ser a contraproposta do comprador aos seus 30, e o erro é tratar os dias como o objeto da negociação. Negocie preço: 45 dias com valor maior, ou 30 dias com desconto para o cliente que prefere pagar cedo. Dias são a variável do cliente. Dinheiro é a sua.
Onde o prazo de 30 dias dá errado
O prazo combinado e o dia em que o dinheiro cai são dois números diferentes. Meça o prazo médio de recebimento por cliente, não na média: uma carteira com 38 dias esconde um cliente com 75. As condições desse cliente são as que você renegocia, não as de todos.
O que a lei diz: Código Civil, cláusula penal e a multa de 2%
No Brasil não existe prazo máximo legal para pagamento entre empresas: o prazo é o que estiver escrito, e nisso o país se parece mais com os Estados Unidos do que com a Europa, onde a lei impõe 30 dias por padrão e 60 como teto. Quatro regras do Código Civil e uma do Código de Defesa do Consumidor resolvem quase todos os casos:
- Sem prazo, vence na hora. Se nenhuma data foi ajustada, o credor pode exigir o pagamento de imediato (art. 331). Os "30 dias" nunca são a lei; são sempre um crédito que você concede.
- Mora automática. Vencida a obrigação líquida com termo certo, o devedor entra em mora de pleno direito, sem precisar de notificação (art. 397). Se não há termo, é preciso interpelar.
- Juros sem cláusula. Quando não convencionados, os juros de mora seguem a taxa legal (art. 406), que desde a Lei 14.905/2024 corresponde à Selic deduzido o IPCA; a Selic e o cálculo são publicados pelo Banco Central.
- Cláusula penal com dois limites. A multa contratual não pode exceder o valor da obrigação principal (art. 412) e pode ser reduzida pelo juiz se for manifestamente excessiva ou se a obrigação já foi cumprida em parte (art. 413).
- A multa de 2% é do consumidor. O teto de 2% que todo mundo cita vem do art. 52, § 1º, do CDC e vale para crédito ao consumidor, não para fatura entre empresas. Entre empresas, a multa é a que o contrato fixar, dentro dos limites acima.
Cliente da União Europeia ou do Reino Unido está em outro regime: lá o prazo padrão é 30 dias, o teto negociado é 60 e os juros de mora correm por lei, com valor fixo de recuperação por fatura. Cliente americano está no regime do contrato, como aqui.
O que significa um cliente grande pedir 90 dias
Que é legal, e que é caro. Sem teto na lei, 90 dias entre empresas valem se você assinar. A única defesa é o preço: um trimestre de crédito precisa aparecer na proposta, ou como valor maior, ou como desconto para quem paga em 30. Com cliente europeu a conversa é outra: acima de 60 dias a cláusula depende de acordo expresso e pode ser derrubada. O que nos traz de volta a escrever.
Prazos legais quando o contrato não fixa data
Dias de que o devedor dispõe quando nada foi combinado, pelas normas citadas nesta seção. O Brasil não aparece nas barras: sem prazo ajustado, o pagamento é exigível de imediato (Código Civil, art. 331), e entre empresas vale o contrato.
Juros à taxa de referência mais pelo menos 8 pontos, e 40 € por fatura.
Mais que isso só por acordo expresso que não seja manifestamente injusto com o credor.
Late Payment of Commercial Debts Act: 30 dias após a fatura ou a entrega, 8% acima da taxa básica.
5 CFR 1315.4: 30 dias após o recebimento de fatura regular; entre empresas privadas não há prazo legal.
30 dias após a conclusão do serviço quando o contrato não fixa data; contratos a partir de US$ 800.
Onde existe lei, 30 dias é o piso e 60 o teto. No Brasil, entre empresas, o piso é imediato e o teto é o que você assinar.
Multa e juros que não estão no contrato não existem
Entre empresas, multa por atraso só vale se estiver no contrato assinado, com o percentual e a data de início; juros sem cláusula correm à taxa legal do art. 406, e só. Uma linha no rodapé da fatura que o cliente nunca aceitou é difícil de cobrar. Escreva a multa no contrato e repita na fatura.
Como escrever o prazo de pagamento na fatura e no contrato
Condições de pagamento moram em dois lugares, e a ordem importa: primeiro o contrato, depois a fatura. A fatura repete o que o contrato já diz, de modo que um cliente que contesta um vencimento contesta algo que assinou, não algo que você digitou depois. Se o seu contrato não fala de pagamento, a fatura é uma proposta, e numa disputa uma proposta vale mais ou menos o que custou para imprimir.
Redações que se sustentam
Use as cinco partes, nesta ordem:
- O prazo e o gatilho. "Condições de pagamento: 30 dias a contar da data da fatura." Não só "30 dias". O que se discute é o começo, não o número.
- A data. "Vencimento: 2 de novembro de 2026." Uma data de calendário na fatura encerra a discussão sobre a contagem antes de ela começar.
- A consequência. "Após o vencimento, multa de 2% sobre o valor e juros de 1% ao mês." O percentual e o início. "Sujeito a encargos" não é condição.
- O desconto, se houver. "2% de desconto para pagamento em até 10 dias da data da fatura." Só onde a conta acima diz que compensa.
- O meio. Chave Pix, boleto com vencimento ou dados bancários, e para quem escrever em caso de dúvida. Cliente que precisa pedir seus dados paga uma semana depois.
O contrato precisa da mesma cláusula e de duas coisas que a fatura não carrega: o que conta como entrega ou aceite (o gatilho em trabalhos por etapas) e o que acontece no dia 31, sejam juros, suspensão do trabalho ou os dois. As condições nascem no contrato; a fatura só as repete. E guarde a prova das duas datas que fazem o prazo correr: envie a fatura por um canal que registre o recebimento, e deixe o contrato assinado carregar o carimbo de data e hora do aceite. Nosso guia sobre automatizar o faturamento depois da assinatura eletrônica mostra como montar.
Melhor ainda, amarre os dois. Quando a fatura é gerada a partir do contrato assinado, as condições não escorregam: os pagamentos vinculados ao contrato emitem a fatura com o mesmo prazo, a mesma multa e o mesmo vencimento que o cliente já assinou, e não sobra nada para o contas a pagar "esclarecer".
Faça o vencimento fazer parte da assinatura
O Chaindoc emite a fatura a partir do contrato assinado: o prazo, o vencimento e a cláusula de multa que o cliente aceitou são os que ele recebe na cobrança, com registro de data e hora de quando aceitou.
Ver pagamentos vinculados ao contratoCrédito de fornecedor: o mesmo prazo visto pelo comprador
Do lado do cliente, prazo de pagamento é crédito de fornecedor: ele compra contra fatura e paga em 30 dias, sem banco e sem juros enquanto estiver em dia. Material de escritório, embalagem e gráfica funcionam quase sempre assim, e para uma empresa nova o fornecedor que primeiro aceita entregar "faturado" costuma ser o primeiro crédito que ela consegue.
É o mesmo instrumento visto da outra cadeira. Para quem vende, abrir conta para um cliente é ferramenta comercial: quem tem conta aberta recompra onde já confiam nele. Para quem compra, é crédito curto que não custa nada se pagar em dia e custa caro em silêncio se não pagar, porque atraso repetido vai parar nos cadastros de proteção ao crédito e na reputação de pagador que os fornecedores passam uns aos outros.
Duas coisas para conferir antes de abrir uma conta: se o fornecedor dá desconto por antecipação, porque então pagar cedo é dinheiro, e se há pedido mínimo ou taxa de conta, porque "crédito grátis" atrás de uma anuidade é crédito com juros. Se você é o fornecedor que abre contas, as conferências são o espelho: uma ficha cadastral, um limite e um contrato de fornecimento assinado que fixe o prazo, a multa e o que acontece no dia 31.
Conta de cliente é análise de crédito disfarçada de cortesia: o fornecedor decide o limite, o cliente decide se merece.
A versão do fornecedor da conta de cliente
Dar 30 dias a um cliente novo não é generosidade, é conceder crédito. Defina um limite que você aguenta perder, coloque as condições em um contrato assinado e revise o limite depois de três faturas pagas em dia, não antes.
Quando recusar 30 dias, e o que oferecer no lugar
Prazo de 30 dias é um bom padrão com cliente que já pagou você. É um padrão ruim com todos os outros, e o jeito de recusar sem briga é oferecer algo concreto.
- Cliente novo, de qualquer tamanho: 50% de sinal na assinatura, saldo em 15 dias da entrega. O sinal é a análise de crédito. Uma fatura proforma pede o sinal sem criar documento fiscal antes de o trabalho existir.
- Faturas pequenas, abaixo de uns mil reais: à vista, por Pix ou cartão. Trinta dias de crédito sobre R$ 400 não custam nada ao cliente e custam a você um lançamento.
- Projetos de preço fechado: etapas, cada uma vencendo 15 dias depois do aceite, com o aceite definido no contrato.
- Clientes grandes que exigem 60 ou 90 dias: aceite e cobre por isso. Prazo é empréstimo, e empréstimo tem taxa. Coloque na proposta em vez de engolir, ou ofereça desconto para pagamento em 30 se preferir o caixa à margem.
- Quem quer "30 dias depois da aprovação da fatura": não. Aprovação não é uma data que você controla, e prazo que começa na decisão do cliente não é prazo.
O padrão por trás dos cinco: encurte o tempo entre o trabalho e o dinheiro para quem você ainda não conhece, e venda o tempo para quem pode pagar por ele. Os 30 dias ficam para o meio, os clientes que mereceram um mês. Isso não é uma regra contra o prazo de pagamento de 30 dias. É o motivo de ele ter sido inventado.
Fontes
Os documentos em que este artigo se apoia, na ordem em que o texto recorre a eles. As normas linkam para o texto oficial, não para um resumo.
- 1.Lei nº 10.406/2002 — Código Civil (texto compilado) · PlanaltoArt. 331 (exigível de imediato sem prazo), art. 397 (mora de pleno direito), art. 406 (taxa legal, redação da Lei 14.905/2024), arts. 412 e 413 (limites da cláusula penal).
- 2.Lei nº 8.078/1990 — Código de Defesa do Consumidor · PlanaltoArt. 52, § 1º: multa de mora de até 2% no crédito ao consumidor.
- 3.Directive 2011/7/EU on combating late payment in commercial transactions · EUR-LexArtigo 3: 30 dias por padrão e 60 de teto; artigo 6: 40 €; artigo 2: taxa de referência mais pelo menos 8 pontos.
- 4.Late commercial payments: charging interest and debt recovery · GOV.UKPrazos britânicos e juros de 8% acima da taxa básica.
- 5.5 CFR § 1315.4 — Prompt payment standards · Cornell Legal Information Institute30 dias para órgãos federais dos EUA; nada entre empresas privadas.
Perguntas frequentes
Respostas principais sobre a Chaindoc e fluxos seguros de assinatura de documentos.
Que o valor integral vence 30 dias corridos depois da data da fatura, sem desconto. Conta a data da fatura, não a da entrega, a menos que as condições digam outra coisa, como "30 dias fora o mês". No Brasil, sem prazo combinado, o pagamento seria exigível na hora (Código Civil, art. 331); os 30 dias são um crédito que você concede.
Sim, conta-se em dias corridos. Se o dia 30 cair num sábado, a fatura continua vencendo nesse dia, salvo cláusula em contrário; a maioria dos setores de contas a pagar paga na segunda. Se você quer o dia útil anterior, escreva no contrato: ninguém vai fazer isso por você.
Data da fatura mais 30 dias. Uma fatura de 3 de outubro vence em 2 de novembro; uma de 15 de janeiro, em 14 de fevereiro. Para "30 dias fora o mês", some 30 dias ao último dia do mês da fatura: toda fatura de outubro vence em 30 de novembro. Imprima a data resultante na fatura para ninguém precisar contar, e fixe no contrato de onde o prazo começa a correr.
Não. Entre empresas vale o prazo do contrato ou da fatura; sem data combinada, o credor pode cobrar de imediato (Código Civil, art. 331). Isso é diferente da União Europeia, onde a lei fixa 30 dias por padrão e 60 como teto. Por isso o prazo precisa estar escrito e assinado antes da primeira fatura.
37,2% ao ano: 0,02 ÷ 0,98 × 365 ÷ 20. O cliente que aproveita cobra essa taxa por 20 dias de adiantamento; o que deixa passar toma seu dinheiro emprestado a essa taxa. Por isso compradores com caixa quase sempre aproveitam. Ofereça o desconto só onde receber antes vale esse preço para você.
Mais guias sobre assinatura eletrônica e blockchain
Guias práticos sobre assinaturas eletrônicas, trilhas de auditoria em blockchain e gestão segura de documentos, escolhidos para aprofundar o que acabou de ler.